前言
在現代社會中,突如其來的醫療事故或疾病很容易打亂家庭的經濟規劃,尤其當面臨「緊急醫療費來源」的問題時,許多人都會感到手足無措。無論是自己或家人突然需要住院、手術,還是遇到意外事故,龐大的醫療費用往往讓人措手不及。尤其是沒有足夠保險保障或儲蓄的情況下,如何在短時間內籌措所需資金,成為許多家庭的難題。因此,了解「緊急醫療費怎麼籌措」、「醫療費突然不夠怎麼辦」及「醫療費來源有哪些選擇」等相關資訊,對於每個人來說都相當重要。本文將詳細介紹緊急醫療費用的各種來源、補助方法,以及臨時開銷的應對策略,協助大家在面臨醫療費用短缺時能夠從容應對。
常見的緊急醫療費來源有哪些?
保險理賠與健保補助
當遇到突發的醫療需求時,首先應該檢查自己或家人是否有相關的保險保障。醫療險、意外險、重大疾病險等,都可能在這個時候發揮作用。透過保險理賠,可以在短時間內獲得一筆資金,有效解決「醫療費用急用怎麼辦」的問題。此外,台灣的全民健康保險也能減輕部分醫療費負擔,但若自費項目較多,還是可能產生額外開銷。這時候,了解「醫療費來源有哪些選擇」就顯得格外重要。
親友協助與社會資源
如果保險理賠與健保補助仍無法滿足全部需求,向親友求助也是一個常見的選擇。許多人在面臨「急需醫療費可找誰幫忙」時,會尋求家人、朋友的協助。此外,社會上也有許多慈善團體、宗教組織、地方政府提供「臨時醫療費用補助方法」和「申請急難救助醫療費」,這些資源能在關鍵時刻提供即時的經濟援助。建議主動聯繫社會局或相關單位,了解各項申請流程。
臨時醫療費用短缺怎麼辦?
銀行貸款與信用卡分期
當「醫療費用短缺怎麼解決」成為壓力來源時,銀行提供的個人信貸、小額信貸、信用卡分期付款等金融工具,或許能暫時緩解燃眉之急。許多銀行針對醫療費用推出專案貸款,審核快速、撥款迅速,能協助民眾「臨時醫療開銷如何處理」。不過,使用這些工具前,建議先評估自身還款能力,避免日後產生更大的經濟壓力。
社會救助與政府補助
當個人資源用盡時,政府與社會救助成為重要的後盾。各縣市政府設有急難救助金、低收入戶醫療補助等,經過審核後可獲得現金或醫療費用補助。部分醫療院所也會協助患者申請「臨時醫療費用補助方法」,甚至有醫院設立愛心基金,專門協助有困難的家庭。建議主動向醫院社工或地方社會局諮詢,尋求可行的「申請急難救助醫療費」管道。
家人住院醫療費來源及應對策略
家庭預算調整與資產動用
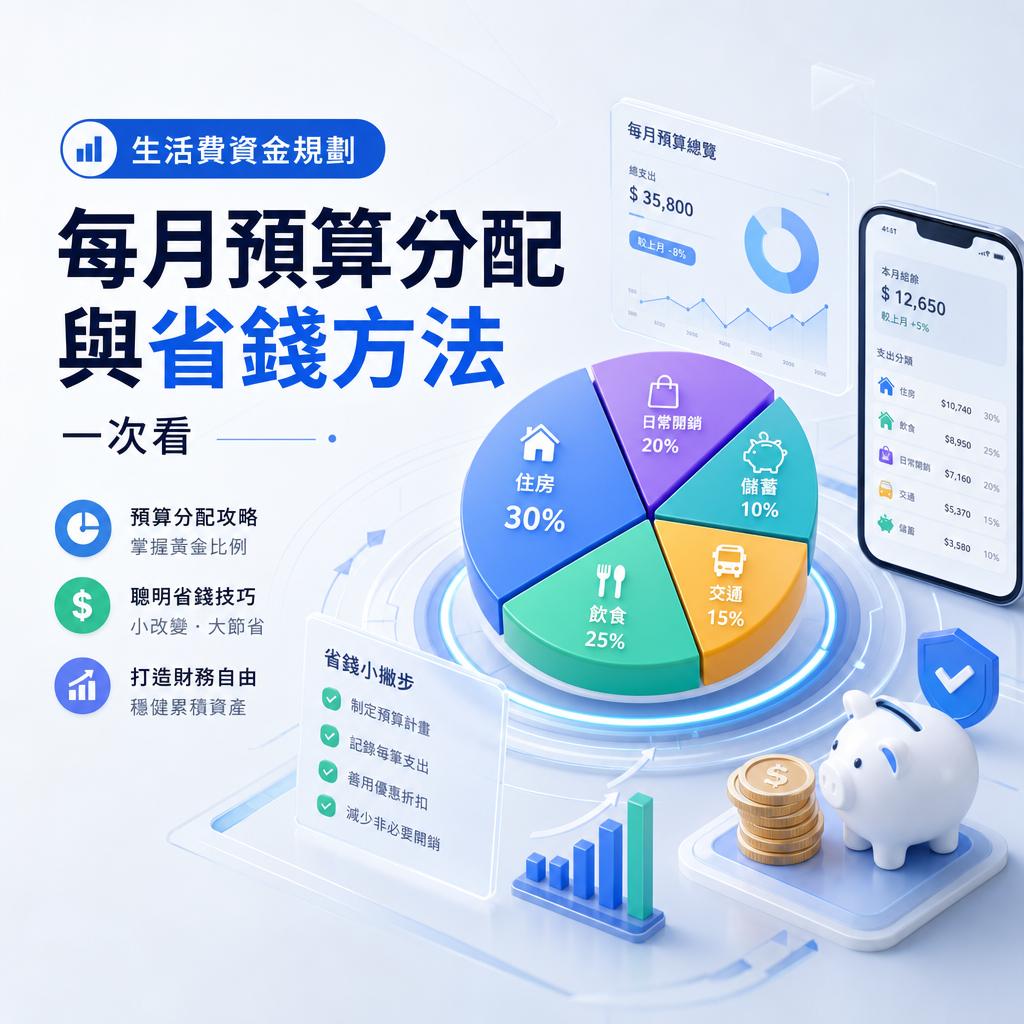
當家人突然住院,龐大的醫療費用讓許多家庭措手不及。此時,建議檢視現有的家庭預算,優先調整非必要開支,將資金集中用於醫療支出。同時,可以考慮動用定存、保單借款或變賣部分資產,作為「家人住院醫療費來源」的緊急資金。透過這些方法,能在短期內籌措到所需費用,減輕經濟壓力。
長期規劃與保險重要性
經歷一次醫療費用短缺後,更應重視長期風險規劃。購買適當的醫療保險與意外險,是預防「醫療費突然不夠怎麼辦」的最佳方式。定期檢視保單內容,確保保障範圍涵蓋重大疾病、意外醫療等,能為未來突發狀況提供保障。此外,建立緊急醫療基金,也是分散風險的有效策略。唯有及早規劃,才能在面對「緊急醫療費怎麼籌措」時更有餘裕。
常見問題問答
Q1:醫療費用急用怎麼辦?
當遇到醫療費用急需時,建議優先檢查保險理賠與健保補助,若仍不足,可尋求親友協助或申請政府及社會團體的急難救助。同時,可評估銀行貸款或信用卡分期等金融工具,但務必注意還款能力,避免產生債務壓力。
Q2:臨時醫療費用補助方法有哪些?
台灣各縣市政府、社會局、慈善機構與部分醫療院所,皆提供急難救助、低收入戶醫療補助、愛心基金等多元補助方式。可主動聯繫相關單位,備妥資料申請,通常審核流程快速,能即時提供經濟協助。
Q3:醫療費來源有哪些選擇?
常見醫療費來源包含:保險理賠、健保補助、親友協助、銀行貸款、信用卡分期、資產動用、政府及社會救助等。建議根據自身狀況,靈活運用多元來源,並及早規劃長期保障,降低未來突發醫療費用帶來的壓力。