前言
在現今競爭激烈的商業環境中,企業主經常會面臨資金短缺的情況,這時候生意周轉就成為了經營過程中不可或缺的一環。無論是應付季節性需求、臨時訂單增加,或是突發性的營運支出,擁有足夠的生意周轉資金管道,都能幫助企業快速解決燃眉之急。然而,許多中小企業主對於生意周轉現金怎麼借、相關生意周轉條件有哪些、以及生意周轉利息怎麼算等問題仍感到疑惑。本文將深入探討生意周轉的各種資金來源、貸款推薦、所需文件與風險評估,協助企業主在面對生意周轉困難怎麼辦時,能夠做出最適合自身情況的選擇,讓企業順利度過資金瓶頸,持續穩健發展。
生意周轉資金管道與銀行選擇
多元生意周轉資金管道解析
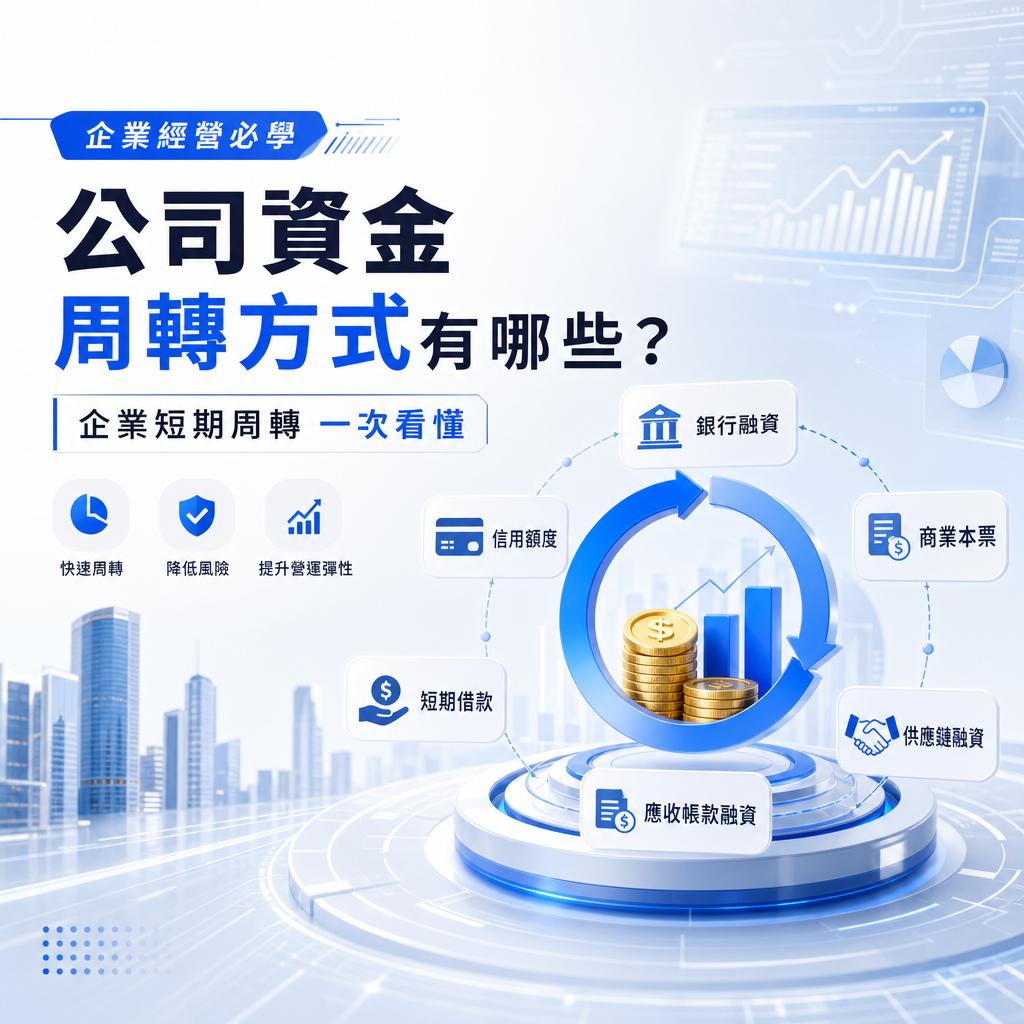
企業在尋求生意周轉時,首要考量的就是資金來源的多元性。常見的生意周轉資金管道包括銀行貸款、民間借款、親友資助以及政府相關補助等。銀行貸款通常利率較低、條件明確,是多數企業主的首選;但若遇到銀行審核嚴格或信用評分不足,則可考慮生意周轉民間借款,雖然利率較高,但審核速度快、彈性高。親友資助則較為彈性,但需注意金錢往來帶來的人際關係影響。政府補助則需符合特定條件,適合有長遠規劃的企業主。選擇適合自己的生意周轉資金管道,不僅能解決燃眉之急,也有助於企業長期營運。
生意周轉銀行選擇與貸款推薦
選擇合適的生意周轉銀行選擇,對於企業資金運用至關重要。不同銀行針對生意周轉貸款推薦有不同的產品與利率方案,建議企業主多比較各家銀行的貸款利率、還款方式及審核條件。部分銀行針對中小企業推出低利率、彈性還款的專案,適合需要快速周轉的企業。此外,選擇在自己有往來紀錄的銀行申請,更容易取得較佳條件。除了銀行外,部分合法民間金融機構也提供生意周轉貸款推薦,但要特別注意借貸風險與利息計算方式,避免因資訊不明導致額外負擔。
生意周轉申請條件與所需文件
生意周轉條件有哪些?
申請生意周轉時,最常被詢問的問題之一就是生意周轉條件有哪些。一般來說,銀行會審查企業的營運年限、營收狀況、負債比及信用評分。部分銀行要求企業主須提供營業登記證明、近一年財報、稅單等相關資料,並視申請金額大小要求不同擔保品。若選擇生意周轉民間借款,雖然門檻較低,但仍需注意貸款合約條款,避免不合理的高利息或違約金。建議企業主在申請前,先評估自身條件與還款能力,選擇最適合自己的生意周轉資金管道。
生意周轉需要文件與審核流程
辦理生意周轉時,準備齊全的生意周轉需要文件能大幅提升審核效率。常見所需文件包括公司營業登記證、負責人身分證、近半年銀行流水帳、營業稅單、財務報表等。部分銀行或民間機構還會要求提供擔保品相關證明,如不動產權狀或車輛登記證。審核流程通常分為資料初審、信用評分、資金用途審查及最終核貸。建議企業主事先整理好所有生意周轉需要文件,並主動說明資金用途,能有效縮短審核時間,快速取得所需資金。
生意周轉利息計算與借貸風險
生意周轉利息怎麼算?
許多企業主關心生意周轉利息怎麼算。一般來說,銀行貸款利率多為年利率,依企業信用狀況、貸款金額及還款期限而有所不同,約落在2%至8%之間。民間借款則利率較高,甚至有月息、週息等不同計算方式。舉例來說,若貸款100萬元、年利率5%、分12期攤還,則每月利息約為4,167元。企業主在申請生意周轉時,應詳細詢問利息計算方式及還款規則,避免因利息負擔過重影響企業現金流。此外,部分貸款會有手續費、提前清償違約金等隱藏費用,建議在簽約前詳閱合約內容。
生意周轉借貸風險與困難因應
儘管生意周轉能有效解決資金短缺問題,但生意周轉借貸風險也不容忽視。常見風險包括利息過高、還款壓力大、合約條款不明等。若遇到生意周轉困難怎麼辦,建議主動與貸款機構協商,爭取展延還款或調整還款方案,避免信用受損。企業主也可考慮多元化資金來源,分散風險,並建立良好的財務規劃與現金流管理。對於不熟悉的民間借款,務必確認對方合法性,避免陷入高利貸陷阱。總之,妥善管理生意周轉借貸風險,才能讓企業穩健經營、永續發展。
常見問題問答
生意周轉現金怎麼借最快?
若企業主急需生意周轉現金怎麼借,建議優先考慮與自身有往來紀錄的銀行,因為審核流程較快、資料齊全。若銀行審核不及時,也可評估合法的生意周轉民間借款,但需注意借貸條件及利率。無論選擇哪一種資金管道,都應事先備妥所需文件,才能加速撥款流程。
生意周轉困難怎麼辦,有什麼解決方法?
當遇到生意周轉困難怎麼辦時,建議企業主先檢視自身財務狀況,是否有可調整的支出或資產可變現。若確實需外部資金協助,可考慮銀行貸款、政府補助或民間借款等生意周轉資金管道。同時,與貸款機構主動溝通,爭取更彈性的還款方式,也是解決困難的有效方法。
申請生意周轉貸款推薦選擇哪種方案比較好?
生意周轉貸款推薦選擇時,應依據自身需求、還款能力及資金用途進行評估。若追求低利率與穩定性,銀行貸款是首選;若需快速撥款且條件彈性,則可考慮合法的民間借款。建議多比較各家生意周轉銀行選擇的方案,選擇最符合自身條件與需求的貸款產品。